Por Nevil Speer, 23 de Setembro de 2024
Nota do editor: este artigo faz parte do relatório Drovers 2024 State of the Beef Industry, que inclui uma pesquisa exclusiva com produtores de gado e suas opiniões sobre vários tópicos importantes para o futuro de suas operações. Para baixar o relatório completo, clique aqui.
O tema dominante no relatório State of the Beef Industry de 2023 foi o clima. Embora partes dos EUA ainda enfrentem condições de seca, a situação geral melhorou significativamente em relação a esta época do ano passado, especialmente na parte central do país.
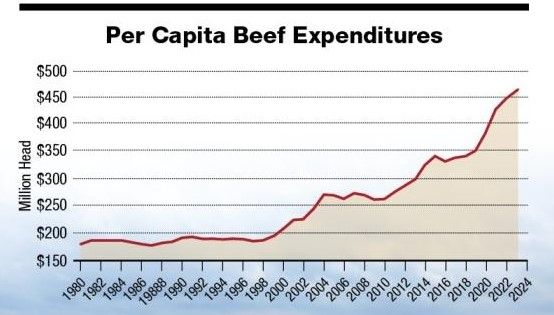
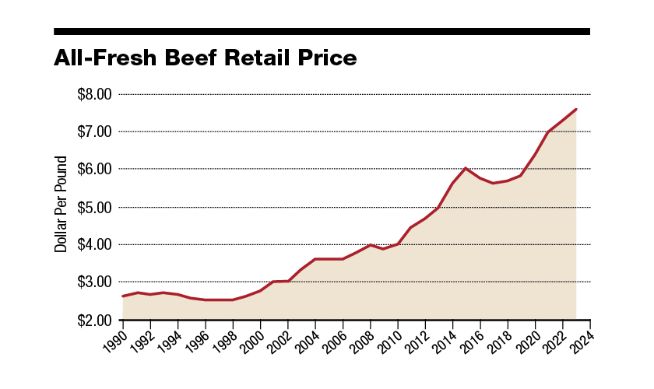
Este alívio proporcionou aos produtores alguma oportunidade de se concentrar em outras partes do negócio. O tópico mais significativo é o mercado — preços recordes ajudam a fazer isso. A reposição está cada vez mais escassa, mas grande parte da força do mercado é atribuída à demanda resiliente por carne bovina. Os gastos per capita com carne bovina do ano passado totalizaram US$ 461 — um novo recorde de US$ 14.
Isso é especialmente encorajador, dado que a reclamação número 1 dos consumidores sobre inflação envolve os preços dos alimentos. O negócio é tal que os consumidores tiveram todas as oportunidades de negociar quando se trata de suas opções de proteína, mas eles continuam a escolher carne bovina, mesmo a preços mais altos. Esses dólares do consumidor estão fluindo de volta para o setor de produção. Como resultado, os preços do gado gordo estabeleceram outro conjunto de novas máximas em 2024. Enquanto a produção geral de carne bovina diminuiu (devido ao menor abate de vacas), a produção de carne de gado confinado tem superado os níveis do ano anterior. Ou seja, preços mais altos em maior volume.
Tudo isso é uma prova da importância de construir e manter esforços para aumentar a demanda por carne bovina. O sucesso da indústria em direção à melhoria da qualidade e consistência, juntamente com uma promoção significativa, está pagando dividendos para os produtores dos EUA.
Batalha pela margem
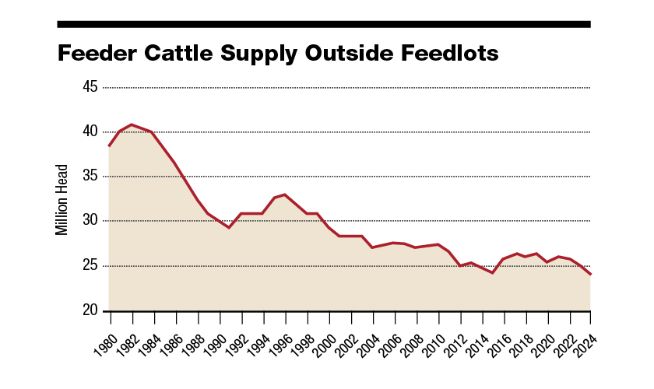
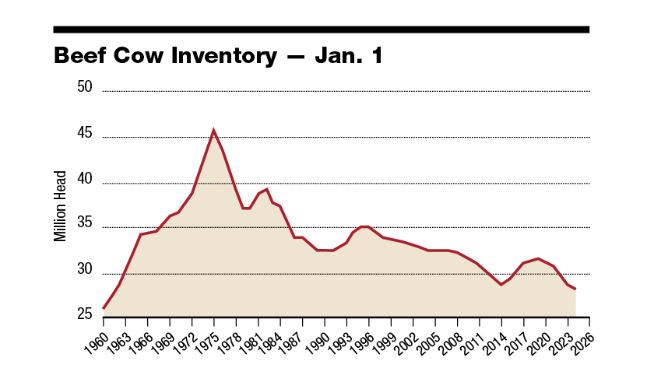
No entanto, embora o fornecimento de carne de bovinos confinados tenha se mantido estável, é provável que essa tendência seja pressionada nos próximos anos. O estoque de vacas de corte começou o ano em 28,2 milhões de cabeças. O fornecimento de gado de engorda fora dos currais de engorda em 1º de janeiro foi de apenas 24,2 milhões de cabeças, queda de 5% em relação a 2023 e 10% em relação ao pico recente de 26,6 milhões de cabeças em 2017.
Portanto, os números permanecerão apertados nos próximos anos e serão ainda mais exacerbados se/quando os produtores decidirem reter novilhas para reconstruir o rebanho de matrizes. Nesse ponto, a indústria provavelmente verá o pico nos preços. Quão alto os preços podem chegar? Isso ainda está para ser visto, mas a batalha pela margem entre o curral de engorda e o frigorífico e, finalmente, os setores de varejo e serviços de alimentação, será especialmente importante de se observar. Nesse ínterim, o produtor de bezerros segura as cartas e continuará a se beneficiar de preços sólidos, permitindo que o setor junte vários anos de lucros sem precedentes.
Gado de Corte no Gado de Leite
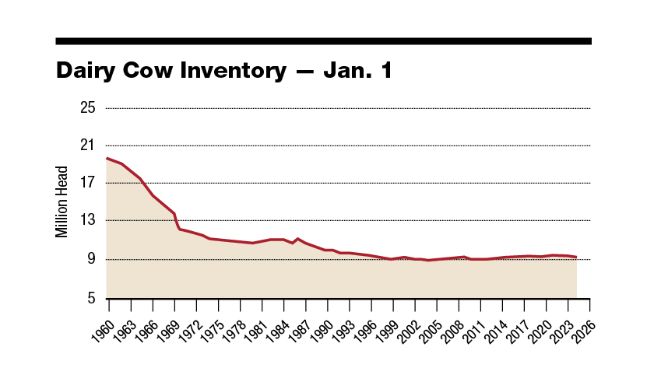
Por último, mas não menos importante, a tendência de genética de corte em vacas de leite continua a influenciar a indústria, provando ser um importante contribuidor para o setor de carne bovina. Em vista do declínio dos números de carne bovina, esses bezerros constituirão uma parcela maior da carne bovina nos próximos anos (já que os números de vacas leiteiras permanecem relativamente estáveis). Como resultado, muitos currais de engorda estão trabalhando para melhorar a qualidade e a consistência de suas cadeias de fornecimento de animais cruza corte e leite. Tudo isso significa maior feedback aos fornecedores, pois os bezerros são facilmente rastreáveis. Grande parte dessa influência provavelmente se infiltrará nas cadeias de fornecimento.
Fonte: Drovers (23/09/24), traduzido e adaptado pela Assessoria Agropecuária.